오늘 전 지인에게 이런 질문을 받았습니다.
“요즘 삼성중공업 많이 오른다던데, 지금 사도 될까요?”
주식 투자 조금만 하다 보면 누구나 한 번쯤 듣는 질문입니다.
하지만 이 질문에는 단순히 “사라 / 사지 마라”로 답하기 어렵습니다.
그래서 저는 이렇게 답했습니다.
“삼성중공업이 나쁜 건 아닌데, 지금은 종목보다 타이밍이 더 중요해.”
오늘은 그 이유와 함께,
왜 삼성중공업 말고도 충분히 고려해볼 만한 종목들이 있는지 정리해보려 합니다.
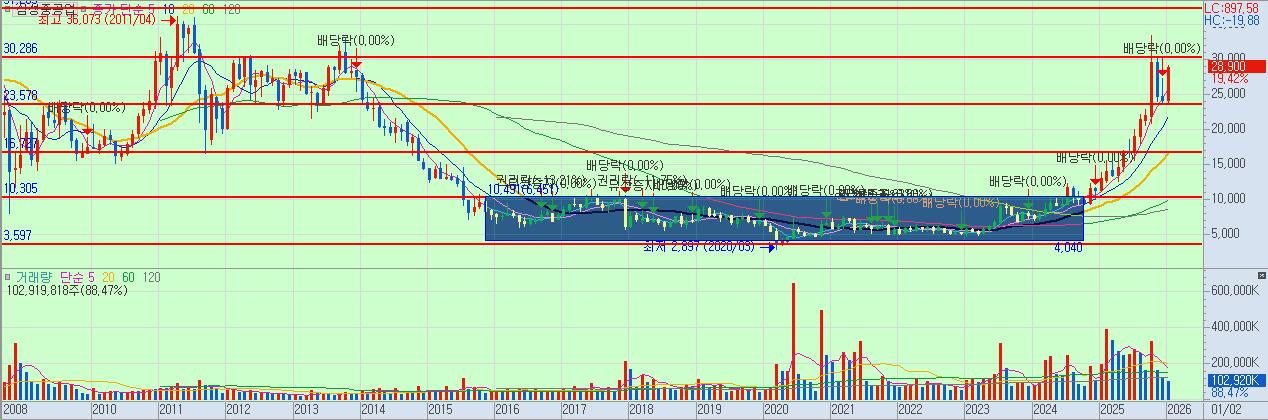
삼성중공업, 나쁜 종목은 아닙니다
삼성중공업은
- 조선 업황 회복
- 수주 증가 흐름
- 실적 개선 기대
- 산업 사이클 우상향
이 네 가지가 동시에 맞물려 있는 기업입니다.
즉, 기업 자체만 놓고 보면 충분히 매력적인 종목입니다.
그래서 주가가 오른 것도 어느 정도는 자연스러운 흐름입니다.
문제는 여기서부터입니다.
회사가 아니라 **가격(주가 위치)**이 고민이라는 점입니다.
좋은 회사라도, 매수 타이밍은 따로 있다
주식에서 많은 개인 투자자들이 자주 헷갈리는 부분이 있습니다.
“좋은 회사니까 지금 사도 되지 않을까?”
하지만 실제 수익률을 좌우하는 건
기업의 질보다도 내가 어느 가격에 들어갔는가입니다.
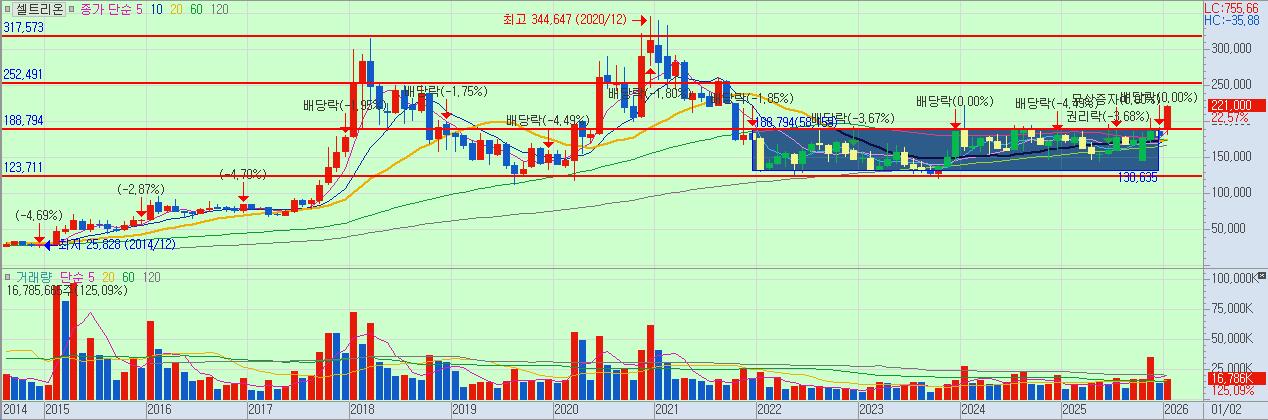
삼성중공업은 최근 단기간에 상당히 빠르게 상승했습니다.
이는 곧,
- 기대감이 이미 주가에 상당 부분 반영되었고
- 지금 진입하는 사람은 초입이 아니라 중반 이후 구간이라는 의미입니다.
쉽게 비유하면 이렇습니다.
파티 시작 직전에 도착한 사람과
파티가 한창 무르익었을 때 도착한 사람은
같은 공간에 있어도 체감이 다릅니다.
그래서 ‘아직 덜 오른 종목’에 더 눈이 간다
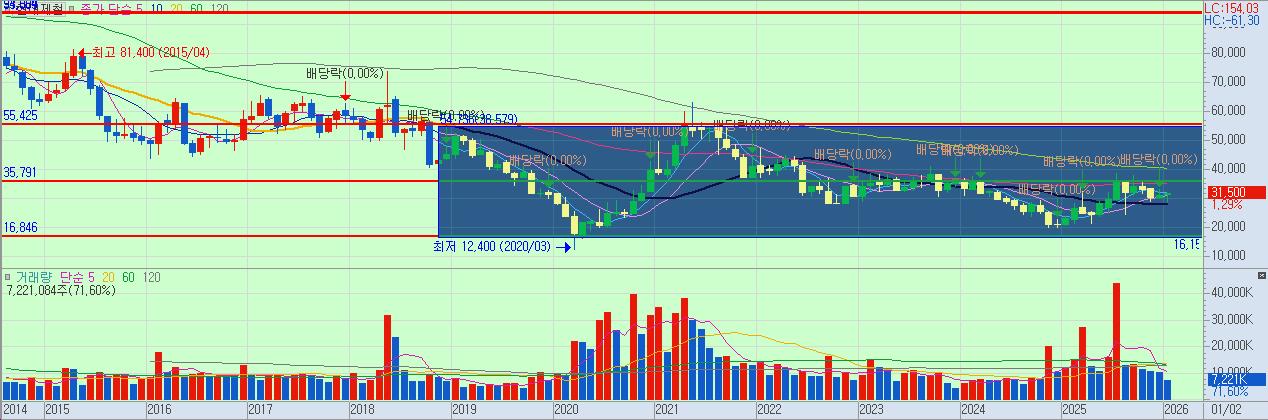
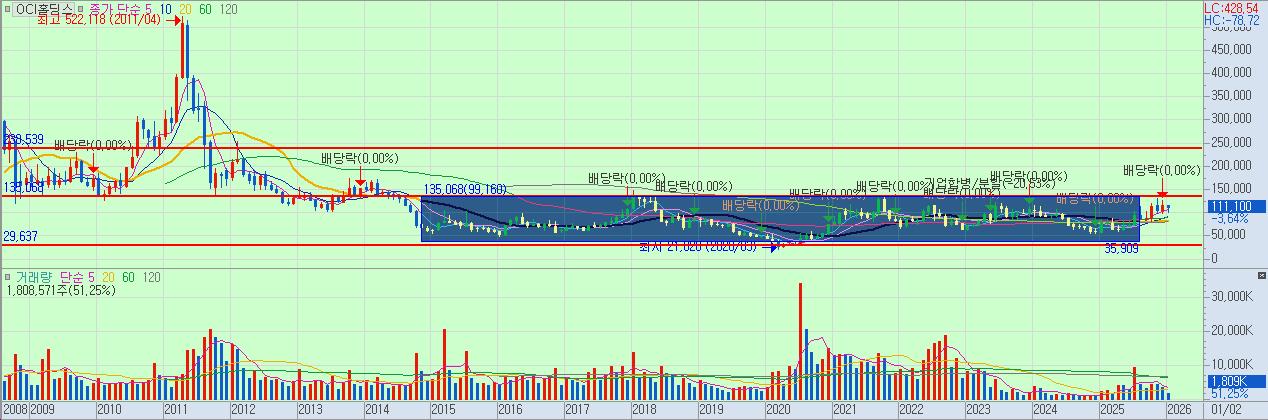
제가 삼성중공업 대신 관심 있게 보는 종목들은 공통점이 있습니다.
- 기업 펀더멘털은 나쁘지 않고
- 실적 흐름도 크게 흔들리지 않으며
- 그런데 주가는 오랫동안 박스권에 머물러 있고
- 배당까지 챙길 수 있는 종목
이 기준에 부합하는 종목들이
OCI홀딩스, 셀트리온, POSCO홀딩스, 현대제철 같은 기업들입니다.
이 종목들의 공통점은 명확합니다.
아직 시장의 관심을 크게 받지 않았을 뿐,
방향만 잡히면 충분히 재평가가 가능한 위치에 있다는 점입니다.
투자에서 가장 유리한 구간은
늘 이런 ‘조용한 구간’에서 만들어집니다.
그렇다면 현대차와 현대모비스는?
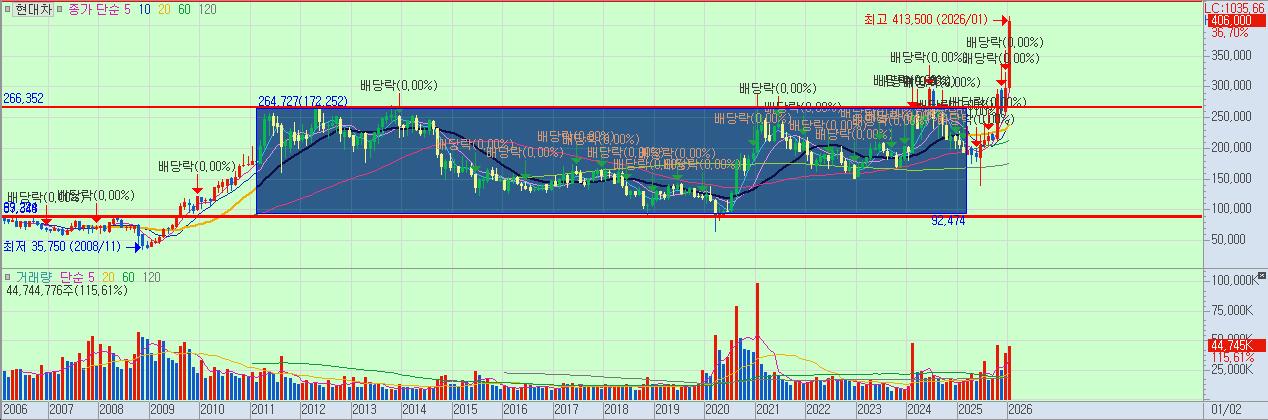
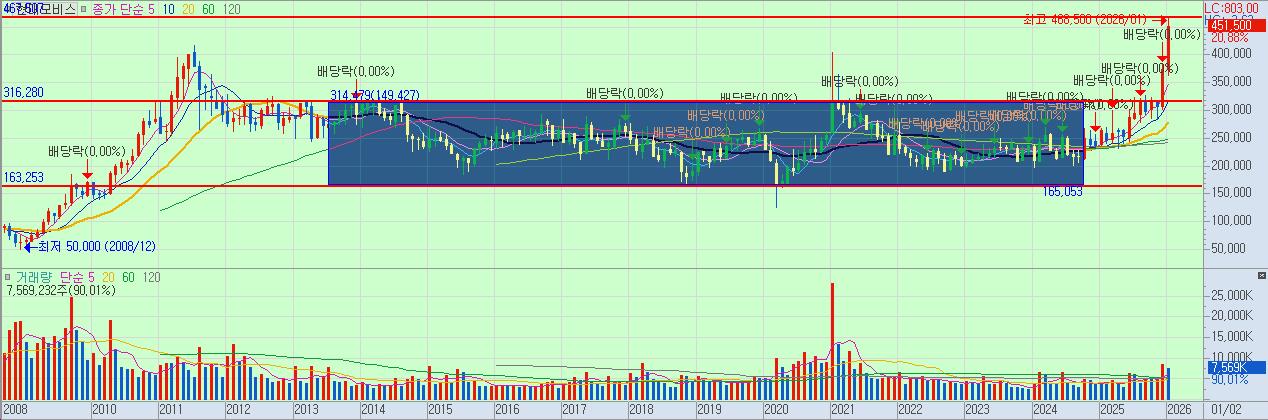
많이들 추가로 묻는 질문이 있습니다.
“그럼 현대차랑 현대모비스는 어떻게 보세요?”
제 생각은 비교적 명확합니다.
- 현대차와 현대모비스는 매우 우수한 기업이다
- 다만 지금 가격에서는 즉시 매수보다는 대기 전략이 더 합리적이다
이미 상승이 상당 부분 진행된 상태이기 때문에,
지금 자리에서 추격 매수하기보다는
- 급등 이후 조정이 나올 때
- 거래량이 줄면서 가격이 안정되는 구간
- 박스권 상단에서 눌림이 확인되는 자리
이런 구간에서 분할로 접근하는 전략이 훨씬 확률이 높습니다.
즉,
좋은 종목이지만
지금 당장 사기보다는 ‘기다렸다가 담을 종목’에 가깝습니다.
왜 배당 있는 종목을 선호할까?
제가 종목을 추천할때 중요하게 보는 기준 중 하나는 배당입니다.
배당이 있는 종목은 실제 투자 과정에서 다음과 같은 차이를 만듭니다.
- 주가가 횡보해도 체감 스트레스가 덜하다
- 하락 구간에서도 버틸 명분이 생긴다
- 단기 가격 변동보다 기업을 보게 된다
- 결과적으로 장기적으로 계좌를 지키기 쉬워진다
특히 개인 투자자에게 배당은
단순한 수익이 아니라 멘탈을 지켜주는 안전장치에 가깝습니다.
지인에게 했던 실제 답변
제가 지인에게 실제로 정리해서 해준 말은 이 정도였습니다.
“삼성중공업이 틀린 건 아니야.
다만 지금은 초입이 아니라 중간 이후 구간이라는 게 고민인 거지.
차라리 아직 덜 오른 종목을 미리 담아두거나,
현대차·모비스처럼 좋은 종목은 눌림목 줄 때 들어가는 게 더 확률이 높아.”
이건 특정 종목의 옳고 그름 문제가 아니라,
투자를 바라보는 방식의 차이라고 생각합니다.
마무리하며
삼성중공업을 부정하기 위해 쓴 글은 아닙니다.
오히려 이 글에서 가장 강조하고 싶은 건 이 한 가지입니다.
주식은 “무엇을 사느냐”보다
“언제 사느냐”가 훨씬 더 중요하다.
이미 크게 오른 종목을 쫓아가기보다는,
아직 조용한 구간에서 좋은 기업을 골라 담는 것이
결국 계좌를 지키는 가장 현실적인 방법이라고 생각합니다.
그리고 투자하면서 점점 더 확신하게 된 게 하나 있습니다.
주식은 ‘빨리’ 버는 것보다 ‘안 잃고’ 버는 게 결국 이기는 게임이더라고요.
우리 급하게 먹고 체하지 말고, 천천히 맛있는 구간만 골라 먹어봅시다
⚠ 투자 유의 사항
본 글은 정보 공유 목적이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다.
posco홀딩스를 보고 싶다면 여기https://myinfo20168.tistory.com/21
📈 POSCO홀딩스, 2026년 반등의 서막 배당·실적·ESS, 3박자가 맞물린다!
최근 주식시장에서 POSCO홀딩스(005490)는 “이제는 단순 철강주가 아니다”라는 평가를 받고 있습니다.전기차 침체와 철강 업황 부진으로 주가가 조정을 받았지만, 지금 전기차시장의 영향으로
myinfo20168.tistory.com
'재테크·투자' 카테고리의 다른 글
| 금호석유화학 지금 사도 될까? 숫자로 보니 생각이 달라졌다[저평가 가치주 시리즈 #1] (0) | 2026.01.15 |
|---|---|
| 📈 (2027년까지 보유 전략)국내 저평가주 TOP4 – 장기 보유 관점 정리 ,실적 대비 주가가 아직 안 오른 종목 (0) | 2026.01.14 |
| 📕 5편 ESS 투자언제가 아니라, 어디서 사느냐의 문제입니다 (0) | 2026.01.09 |
| 📙 4편 (ESS 시장이 커질수록먼저 웃는 기업들은 이미 정해져 있습니다 (2026년 시점에서) (0) | 2026.01.09 |
| .📗 ESS 배터리 전망 : 한 번 팔고 끝? ‘무한 반복’ 매출이 발생하는 ESS의 마법[ESS시리즈3편] (1) | 2026.01.09 |


